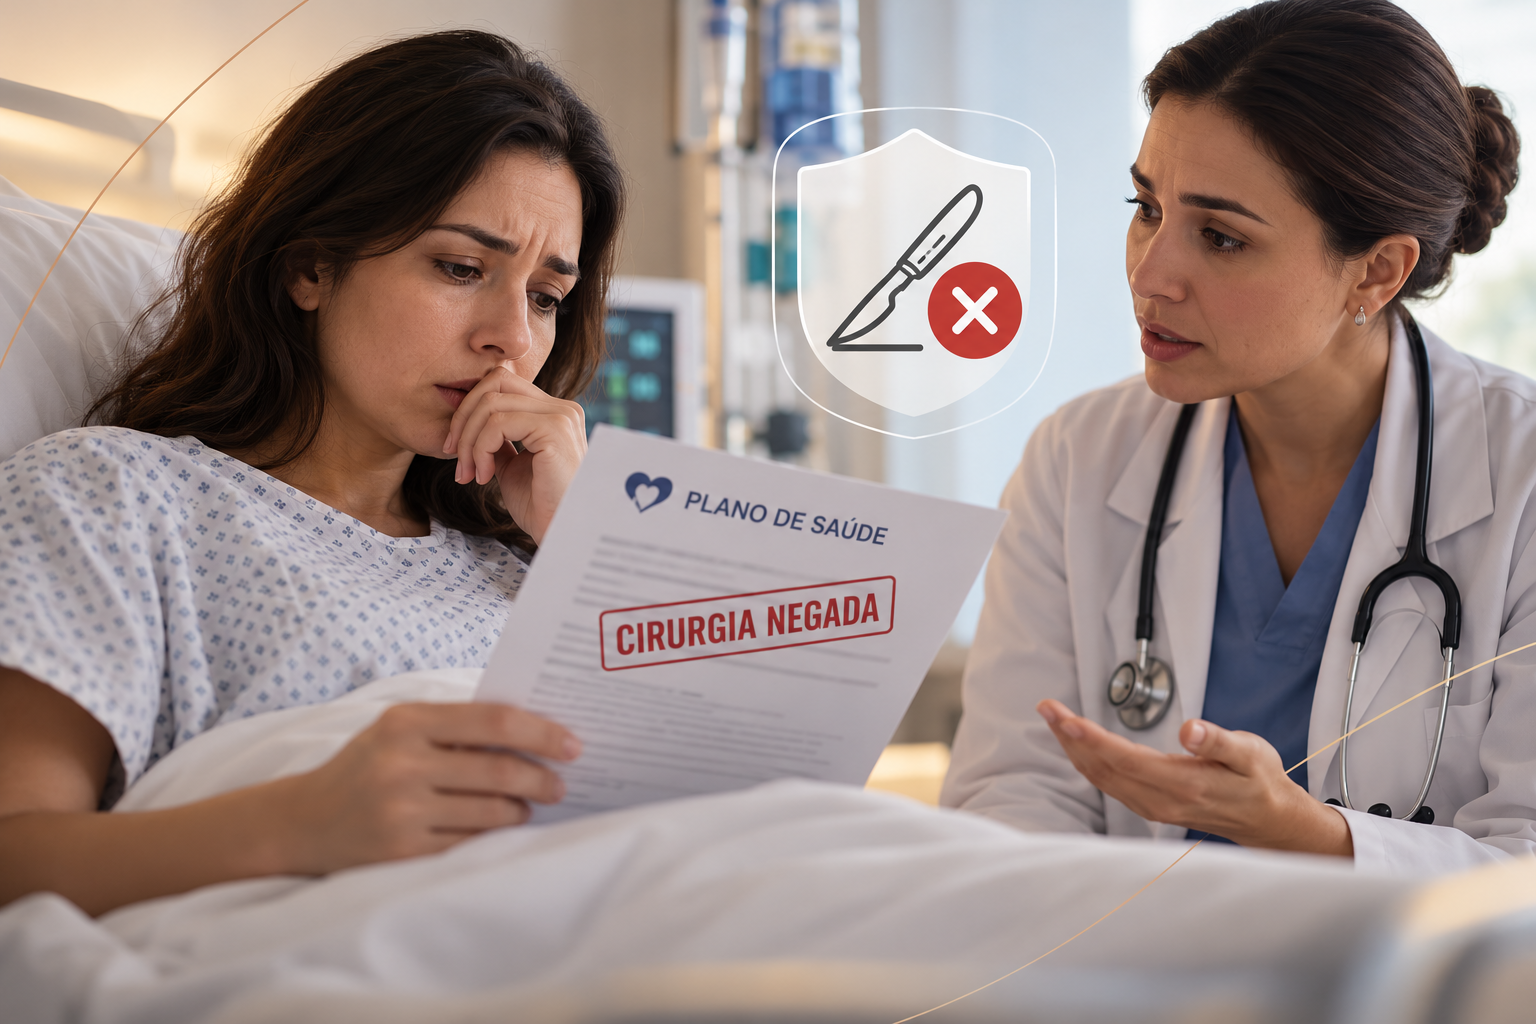
Uma cirurgia de urgência pode ser negada pelo plano de saúde? Essa é uma preocupação de pacientes e familiares que recebem uma indicação médica de procedimento cirúrgico e, ao solicitar a autorização, encontram obstáculos como carência contratual, ausência de cobertura ou demora na análise do pedido.
Em situações que exigem atendimento imediato, a negativa pode colocar a saúde do paciente em risco. Por isso, a legislação brasileira estabelece regras específicas para os atendimentos de urgência e emergência.
Em regra, o plano de saúde não pode recusar indevidamente uma cirurgia de urgência ou emergência que esteja abrangida pela cobertura legal e contratual. Entretanto, a análise depende de fatores como a condição clínica, a modalidade do plano contratado e a justificativa apresentada pela operadora.
Entenda quando a recusa pode ser considerada abusiva e quais providências podem ser tomadas.
O plano de saúde é obrigado a cobrir cirurgia de urgência?
A Lei nº 9.656/1998, que regulamenta os planos privados de assistência à saúde, estabelece a obrigatoriedade de cobertura dos atendimentos de urgência e emergência, observadas as regras aplicáveis ao contrato.
O artigo 35-C diferencia duas situações:
- Urgência: casos resultantes de acidentes pessoais ou de complicações no processo gestacional.
- Emergência: situações que envolvem risco imediato de morte ou de lesões irreparáveis ao paciente, caracterizadas em declaração do médico assistente.
Na prática, pacientes e profissionais de saúde também utilizam a expressão cirurgia de urgência para indicar procedimentos que não podem ser adiados sem risco clínico relevante. Para a análise jurídica, contudo, é importante verificar se o caso se enquadra nas hipóteses legais de urgência ou emergência.
O Superior Tribunal de Justiça (STJ) já reconheceu a abusividade de negativas de cobertura em situações nas quais a urgência e a necessidade do procedimento foram demonstradas.
Isso não significa que toda cirurgia indicada como urgente tenha cobertura automática. A documentação médica, a natureza do procedimento e as condições do plano continuam sendo relevantes.
O plano pode negar uma cirurgia de urgência durante a carência?
A carência para atendimentos de urgência e emergência, nos planos sujeitos às regras da Lei nº 9.656/1998, é limitada a 24 horas após a contratação.
Essa regra consta das orientações da Agência Nacional de Saúde Suplementar (ANS) sobre carência.
Além disso, a Súmula 597 do STJ considera abusiva a cláusula contratual que imponha carência superior a 24 horas para serviços médicos em situações de urgência ou emergência.
Imagine que uma pessoa contrate um plano de saúde e, alguns dias depois, apresente um quadro clínico que exija intervenção cirúrgica emergencial. A operadora não pode simplesmente aplicar a carência ordinária de 180 dias sem considerar as regras especiais para esse atendimento.
Atenção: a extensão da cobertura durante a carência pode gerar discussões específicas, especialmente em contratos de segmentação hospitalar. A ANS diferencia os tipos de plano e prevê limitações regulatórias em determinadas situações, enquanto a jurisprudência reconhece proteção reforçada ao paciente diante de urgência e emergência. Por isso, a modalidade contratada e as circunstâncias clínicas precisam ser avaliadas individualmente.
Qual é o prazo para o plano autorizar uma cirurgia de urgência?
Solicitações efetivamente caracterizadas como urgência ou emergência exigem resposta imediata da operadora.
Essa obrigação está prevista no artigo 12, inciso I, da Resolução Normativa ANS nº 623/2024.
Diferentemente de procedimentos eletivos, que podem seguir outros prazos regulatórios, uma solicitação emergencial não deve ficar submetida a uma espera incompatível com o estado de saúde do paciente.
Por exemplo, se o médico identifica risco imediato e indica intervenção cirúrgica, uma demora administrativa injustificada pode comprometer o tratamento.
É importante distinguir resposta da operadora de efetiva realização do procedimento. A obrigação de resposta imediata não elimina a necessidade de organização do atendimento médico, mas impede que a solicitação emergencial seja tratada como um pedido administrativo comum.
Quando a negativa de cirurgia de urgência pode ser abusiva?
A recusa pode ser questionada quando não existe justificativa legal ou contratual válida e o procedimento se mostra necessário para proteger a saúde do paciente.
Algumas situações merecem atenção especial:
- Negativa fundamentada em carência superior ao limite legal aplicável às urgências e emergências.
- Demora injustificada diante de quadro que exige atendimento imediato.
- Recusa sem fundamentação adequada, apesar de documentação médica que demonstra risco relevante.
- Restrição contratual utilizada de forma incompatível com a legislação e a jurisprudência aplicável ao caso.
- Falta de providências adequadas para viabilizar atendimento coberto quando não há disponibilidade na rede assistencial.
Em março de 2026, por exemplo, o STJ manteve entendimento sobre a abusividade da negativa de cirurgia considerada urgente e imprescindível, em processo no qual a necessidade clínica foi demonstrada por elementos técnicos.
Cada situação, porém, depende de suas próprias provas e condições de cobertura.
O que fazer quando o plano de saúde nega uma cirurgia urgente?
Quando há risco à saúde, a prioridade deve ser o atendimento médico adequado. A discussão sobre a cobertura não deve levar o paciente a adiar, por conta própria, uma conduta considerada necessária pela equipe assistente.
Caso exista uma negativa, algumas medidas podem ajudar a documentar a situação.
1. Solicite um relatório médico detalhado
O relatório deve apresentar, sempre que possível, o diagnóstico, a cirurgia indicada, a justificativa clínica, os riscos do adiamento e a urgência do procedimento.
Nos casos de emergência, a caracterização do risco imediato de morte ou de lesões irreparáveis em declaração médica é especialmente relevante para a definição legal.
2. Peça a justificativa formal da negativa
Solicite à operadora a justificativa específica da recusa, preservando o protocolo de atendimento e as comunicações recebidas.
A RN ANS nº 623/2024 estabelece regras para a informação ao beneficiário e para a formalização das negativas de cobertura.
3. Guarde os documentos do atendimento
Reúna a prescrição cirúrgica, os exames, os relatórios médicos, a carteira do plano, os registros das solicitações e as respostas da operadora.
Esses documentos ajudam a demonstrar tanto a necessidade médica quanto a forma como o pedido foi tratado.
4. Registre uma reclamação na ANS
O paciente pode recorrer aos canais oficiais de atendimento da ANS para comunicar problemas relacionados à cobertura assistencial.
A reclamação administrativa pode contribuir para a solução do conflito, mas não substitui o atendimento médico de emergência nem garante, por si só, uma resolução em tempo compatível com todos os quadros clínicos.
5. Avalie a necessidade de medida judicial urgente
Quando a recusa ou a demora coloca o tratamento em risco, pode ser necessário buscar orientação jurídica para avaliar a adoção de uma medida judicial.
A providência adequada depende da documentação médica, da cobertura contratual e das circunstâncias concretas.
É possível conseguir uma liminar para realizar a cirurgia?
Sim. Em determinadas situações, é possível solicitar judicialmente uma tutela de urgência, frequentemente chamada de liminar, para buscar a autorização ou o custeio de uma cirurgia.
O artigo 300 do Código de Processo Civil prevê a concessão dessa medida quando houver elementos que evidenciem a probabilidade do direito e o perigo de dano ou risco ao resultado útil do processo.
Em demandas envolvendo cirurgia urgente, documentos médicos que demonstrem o risco da espera podem ter importância decisiva.
Entretanto, a concessão da liminar não é automática. O juiz examina as provas, a cobertura aplicável e os requisitos legais.
Se a cirurgia for particular, o plano deve reembolsar?
O reembolso pode ser discutido quando o paciente precisa arcar com despesas que deveriam ter sido cobertas pela operadora, inclusive em determinadas situações de urgência ou emergência.
A jurisprudência do STJ sobre reembolso de despesas médicas reconhece hipóteses excepcionais envolvendo a impossibilidade de utilização da rede credenciada.
Isso não significa que qualquer atendimento particular gere direito ao reembolso integral. É necessário analisar o motivo da utilização do serviço, os limites legais e contratuais e as provas disponíveis.
Sempre que possível, devem ser preservados notas fiscais, comprovantes de pagamento, relatórios médicos e documentos que demonstrem as tentativas de obter atendimento pelo plano.
A negativa de uma cirurgia urgente pode gerar indenização por danos morais?
Pode, dependendo das circunstâncias.
Em julgamento divulgado no Informativo de Jurisprudência nº 905, de outubro de 2026, o STJ reconheceu a possibilidade de indenização por danos morais relacionada à negativa de cobertura de cirurgia urgente sob alegação de carência contratual.
A análise considera as características do caso, inclusive a gravidade da situação, a conduta da operadora e os efeitos da recusa.
Assim, é possível discutir reparação, mas o resultado não deve ser presumido para todos os casos.
Perguntas frequentes sobre cirurgia de urgência e plano de saúde
O plano pode negar cirurgia de emergência porque ainda não completei 180 dias de contrato?
A carência ordinária de 180 dias não pode ser aplicada automaticamente às hipóteses legalmente caracterizadas como urgência ou emergência. Nesses casos, a legislação e a Súmula 597 do STJ estabelecem proteção específica após 24 horas da contratação, sem afastar a necessidade de analisar a extensão da cobertura contratada.
O plano tem quantas horas para liberar uma cirurgia urgente?
A RN ANS nº 623/2024 determina resposta imediata às solicitações de urgência e emergência. Não se trata do prazo comum aplicável a procedimentos eletivos.
Um relatório médico é suficiente para obrigar o plano a autorizar a cirurgia?
O relatório é uma prova importante, especialmente quando demonstra os riscos do adiamento. Contudo, a obrigação de cobertura também depende das normas legais, da modalidade contratual e das circunstâncias do procedimento.
Posso procurar um hospital particular se o plano não autorizar a cirurgia?
A prioridade é obter assistência médica adequada. A possibilidade de reembolso dependerá das circunstâncias, como a urgência, a cobertura devida e a inviabilidade de utilização da rede credenciada. Guarde toda a documentação.
É necessário esperar a resposta da ANS para entrar na Justiça?
Não necessariamente. A reclamação administrativa não é, em regra, condição obrigatória para buscar o Judiciário. Quando há risco decorrente da espera, a possibilidade de uma medida judicial urgente pode ser avaliada conforme o caso.
Conclusão: o que fazer diante de uma cirurgia urgente negada pelo plano?
A negativa de uma cirurgia de urgência pode ser abusiva, especialmente quando desconsidera a legislação sobre carência, a gravidade do quadro clínico ou a necessidade de resposta imediata.
O ponto mais importante é verificar a situação concreta: o que o médico documentou, qual cobertura foi contratada, por que o plano recusou o procedimento e quais riscos existem na demora.
Diante de uma negativa, preservar a documentação e buscar orientação adequada pode ser fundamental para avaliar as medidas cabíveis, sem comprometer a assistência médica necessária.
Dra. Aloma Camila — Advogada
Este conteúdo possui finalidade exclusivamente informativa e não substitui avaliação médica ou orientação jurídica individualizada.
Atualizado em 28 de outubro de 2026.